L'essentiel - En 30 secondes
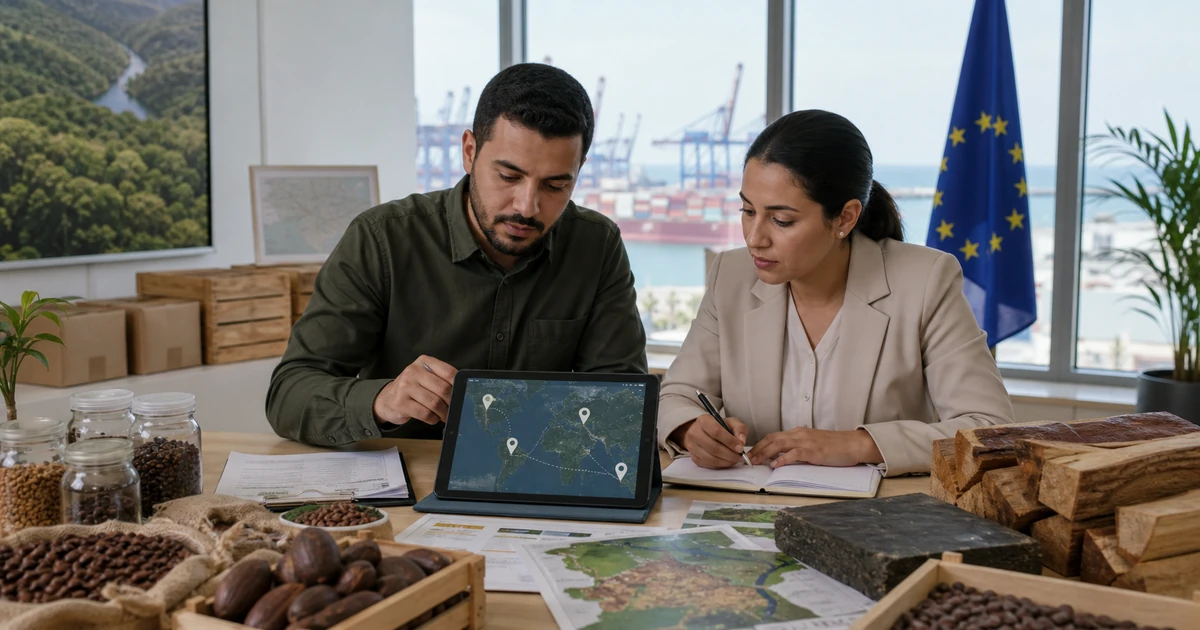
- L’EUDR vise les produits liés au bois, cacao, café, caoutchouc, soja, huile de palme et bovins.
- Après les reports, les grandes entreprises devront appliquer les obligations à partir du 30 décembre 2026.
- Les fournisseurs marocains doivent préparer géolocalisation, chaîne fournisseurs, preuves d’origine et réponses client, même hors CBAM.
L’EUDR n’est pas une taxe carbone. Mais pour les exportateurs marocains, il appartient à la même famille de pression : l’Union européenne transforme les promesses environnementales en preuves de chaîne de valeur. Le règlement anti-déforestation impose aux opérateurs européens de démontrer que certains produits ne contribuent pas à la déforestation et respectent la législation du pays de production. Les clients UE vont donc demander des informations plus précises à leurs fournisseurs.
Le sujet concerne directement les entreprises qui importent, transforment, reconditionnent ou réexportent des produits liés au bois, cacao, café, caoutchouc, soja, huile de palme ou bovins. Il concerne aussi des acteurs indirects : emballage bois, cuir, ingrédients, négoce, distribution, agro-industrie, mobilier, articles techniques et fournisseurs qui entrent dans les achats responsables de groupes européens. Cet article complète nos analyses sur les allégations carbone UE, le passeport produit numérique, les questionnaires ESG clients et la collecte Scope 3 fournisseurs.
Ce que l’EUDR demande réellement
Le règlement (UE) 2023/1115 fixe une logique de diligence raisonnée. L’opérateur doit collecter des informations, évaluer le risque et, si nécessaire, atténuer ce risque avant de mettre le produit sur le marché européen ou de l’exporter depuis l’Union. Les amendements de 2025 ont repoussé l’application et introduit des simplifications, mais ils n’ont pas supprimé le principe : une chaîne de valeur doit devenir traçable.
Pour une entreprise marocaine, le point important est opérationnel. Si le client européen doit déposer une déclaration de diligence raisonnée, il demandera au fournisseur des données d’origine, des documents commerciaux, parfois de la géolocalisation, et des preuves que le produit respecte les règles applicables. Le fournisseur qui répond vite protège sa relation commerciale. Celui qui répond par des documents dispersés crée un risque de retard ou de substitution.
Les dates doivent être lues prudemment. Le texte modifié prévoit une application générale au 30 décembre 2026 pour les opérateurs et traders non micro ou petites entreprises, puis au 30 juin 2027 pour certaines micro et petites entreprises. Cela ne veut pas dire que les fournisseurs peuvent attendre décembre. Les groupes européens testeront les données en amont pour sécuriser leurs achats.
Le graphique rappelle que le problème n’est pas seulement juridique. Une facture d’achat se retrouve assez vite. Une preuve de parcelle, de fournisseur amont ou de risque pays est plus longue à consolider. Les entreprises marocaines doivent donc commencer par les produits les plus exposés et les clients les plus exigeants.
Pourquoi les exportateurs marocains doivent s’y intéresser
Le Maroc n’est pas toujours pays producteur des matières premières visées. Mais il peut être pays de transformation, de reconditionnement, d’assemblage, de négoce ou d’exportation. Une entreprise qui utilise du bois importé dans un emballage, du cuir dans un article fini, du caoutchouc dans un composant, du cacao dans une préparation ou du café dans un produit alimentaire peut être sollicitée par son client européen.
Le risque est commercial. Un client européen pressé ne cherchera pas à comprendre toute la chaîne marocaine si le fournisseur n’a pas préparé un dossier clair. Il demandera une déclaration, une preuve ou une alternative. Si la réponse prend trop de temps, le fournisseur peut perdre une commande ou subir un audit renforcé. Comme pour le CBAM, le coût principal vient souvent de l’improvisation.
Cette pression se connecte aussi à la CSRD. Les groupes européens doivent mieux documenter leurs chaînes de valeur. Ils peuvent donc demander des données EUDR même lorsque l’obligation formelle pèse sur leur entité européenne. Pour le fournisseur marocain, la frontière entre conformité règlementaire, questionnaire ESG et achat responsable devient plus fine.
Les données à réunir avant la demande client
La préparation doit rester réaliste. Une PME n’a pas besoin de bâtir immédiatement un système mondial de traçabilité. Elle doit identifier les produits concernés, les fournisseurs critiques et les preuves disponibles. Ensuite, elle peut combler les trous par priorité.
- Lister les matières sensibles. Bois, cacao, café, caoutchouc, cuir bovin, soja, huile de palme et dérivés présents dans les produits exportés.
- Identifier les fournisseurs amont. Nom, pays, documents d’achat, certificats disponibles et capacité à fournir des preuves.
- Associer les lots aux clients UE. Relier origine, lot, produit fini, commande et destination commerciale.
- Préparer la preuve de conformité. Factures, déclarations fournisseur, géolocalisation lorsque nécessaire, certificats et limites connues.
- Créer une procédure de mise à jour. Ne pas envoyer une preuve non datée ou impossible à retrouver six mois plus tard.
Ne pas confondre EUDR, CBAM et green claims
Les trois sujets se ressemblent parce qu’ils créent des demandes de preuves. Mais ils ne portent pas sur le même objet. Le CBAM vise des émissions incorporées dans certains produits industriels. L’EUDR vise la déforestation et la légalité d’origine de certaines matières. Les règles sur les allégations environnementales visent la manière de communiquer au consommateur ou au client.
Cette distinction est importante. Une entreprise peut avoir un bon bilan carbone et être faible sur la traçabilité EUDR. Elle peut aussi avoir un fournisseur bien documenté sur l’origine, mais pas encore capable de fournir une empreinte carbone produit. Les équipes qualité, achat et export doivent donc construire un registre de preuves par type de demande, sans tout mélanger.
Citation officielle utile
"Articles 3 to 13 ... shall apply from 30 December 2026" pour les opérateurs non micro ou petites entreprises, selon le règlement modificatif.<br/><br/>- EUR-Lex, Règlement (UE) 2025/2650, consulté le 3 juin 2026
Plan d’action 60 jours
Le bon démarrage consiste à créer une matrice simple. En ligne : produits ou familles de produits. En colonne : matière sensible, fournisseur, pays, documents disponibles, client UE, risque et responsable interne. Ce tableau permet de voir où le risque est réel, où il est théorique, et où le client doit être interrogé.
Ensuite, l’entreprise doit contacter les fournisseurs critiques. La question ne doit pas être vague. Il faut demander les documents précis : origine, lot, preuve légale, géolocalisation si disponible, certificat ou déclaration. Si le fournisseur ne peut pas répondre, l’entreprise doit noter la limite et chercher une solution : fournisseur alternatif, preuve complémentaire ou exclusion de certains produits de l’offre UE.
Enfin, la réponse client doit être standardisée. Une fiche EUDR courte, datée, avec périmètre et limites, vaut mieux que dix documents envoyés séparément. Le client européen veut savoir si le fournisseur maîtrise son risque. La clarté devient un avantage commercial.
Cette fiche doit aussi indiquer qui valide la donnée en interne. Dans beaucoup de PME, les informations sont réparties entre achats, qualité, logistique et direction commerciale. Si personne ne porte la validation, le risque d’envoyer une information contradictoire augmente. Un responsable unique peut tenir le registre des versions, demander les preuves aux fournisseurs et signaler les données manquantes avant qu’elles ne bloquent une expédition.
Le deuxième réflexe est de distinguer les produits stratégiques des produits marginaux. Une entreprise ne peut pas tout traiter avec le même niveau de détail dès le départ. Les produits qui représentent le plus de chiffre d’affaires UE, les clients les plus exigeants et les matières les plus sensibles doivent passer en priorité. Cette hiérarchie permet d’avancer sans immobiliser l’ensemble de l’équipe export.
FAQ ▾ - Questions fréquentes sur EUDR et exportateurs marocains
L’EUDR est-il une taxe carbone ?
Non. C’est un règlement anti-déforestation. Il ne calcule pas un prix carbone, mais il impose des preuves d’origine, de risque et de conformité.
Quels produits sont concernés ?
Les produits liés au bois, cacao, café, caoutchouc, soja, huile de palme et bovins, ainsi que certains produits dérivés listés par le règlement.
Un fournisseur marocain est-il responsable légalement ?
L’obligation formelle dépend de son rôle dans la chaîne. Mais même sans responsabilité directe, il peut devoir fournir les données au client européen.
Faut-il géolocaliser toutes les parcelles ?
Le besoin dépend du produit, du rôle et de la chaîne d’approvisionnement. Il faut traiter les produits sensibles en priorité et documenter les limites.
Comment commencer sans système informatique lourd ?
Créer une matrice produits-fournisseurs-clients, collecter les preuves disponibles et préparer une fiche standard de réponse client.