L'essentiel - En 30 secondes
- ISO 14064-5:2026 donne des lignes directrices pour vérifier ou valider des déclarations GES à distance.
- Pour une PME marocaine, l’enjeu est de préparer images, accès, documents et preuves traçables avant l’audit.
- La vérification à distance réduit certains déplacements, mais augmente l’exigence de gouvernance numérique.
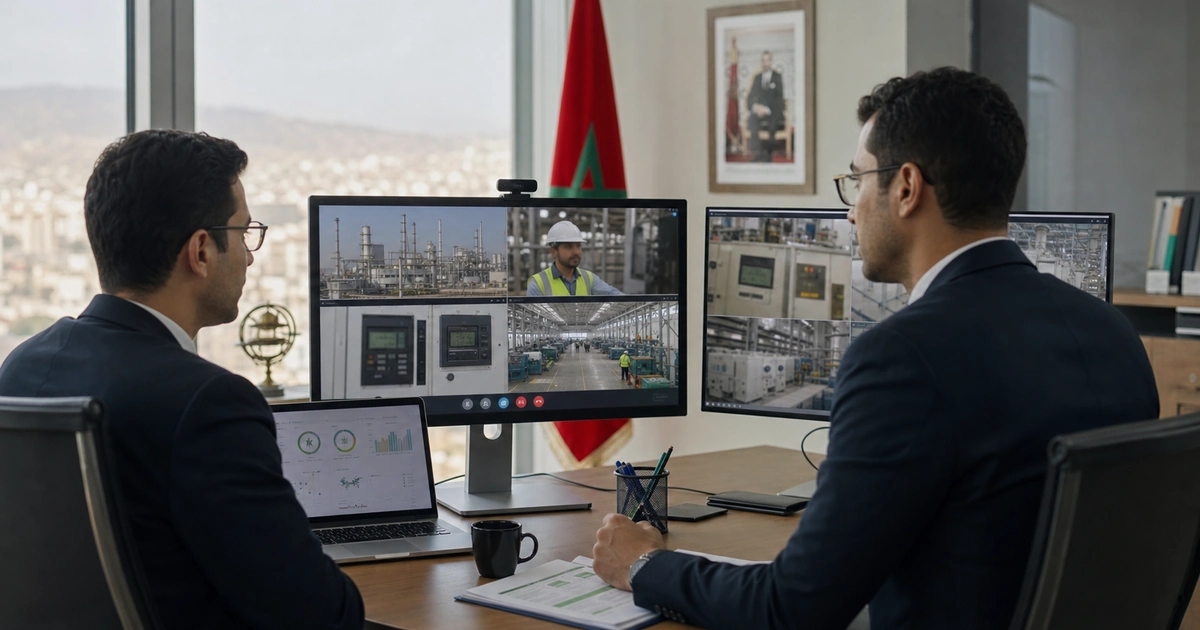
La norme ISO 14064-5:2026 formalise un sujet devenu très concret : vérifier ou valider des déclarations de gaz à effet de serre avec des activités et techniques à distance. Pour une entreprise marocaine, cela ne signifie pas qu'un audit carbone devient plus léger. Cela signifie que les preuves doivent être mieux organisées, accessibles, sécurisées et compréhensibles sans présence permanente sur site.
Ce guide complète nos articles sur ISO 14064-3, ISO 14066, ISO 14064-2, la métrologie carbone, ISO 50006, les claims ISO 14068 et le simulateur carbone.
💡 Testez si vos données carbone sont déjà vérifiables avant une revue à distance → Simulateur carbone
Ce que la norme apporte
ISO décrit ISO 14064-5 comme un document fournissant des principes, pratiques et lignes directrices lorsque des activités et techniques de vérification ou validation GES sont utilisées à distance. Le sujet couvre la planification, l'évaluation des risques et la conduite des activités de vérification sans dépendre uniquement de visites physiques.
La norme complète les autres briques. ISO 14064-1 cadre les inventaires d'organisation. ISO 14064-2 concerne les projets de réduction ou de suppression. ISO 14064-3 traite la vérification et validation des déclarations GES. ISO 14065 encadre les organismes de validation et vérification. ISO 14064-5 ajoute la dimension opérationnelle des techniques à distance.
"ISO 14064-5 fournit des principes, pratiques et lignes directrices lorsque des activités et techniques de vérification et validation GES sont employées à distance."
- Synthèse TaxeCarbone.ma à partir d’ISO 14064-5:2026, consulté le 3 juillet 2026
Ce qui change dans une PME marocaine
Une vérification à distance fonctionne seulement si la preuve est préparée. Un auditeur ne peut pas deviner l'emplacement d'un compteur, la logique d'un tableur, l'unité d'une facture ou la raison d'une correction. La PME doit donc créer un dossier numérique clair, avec un responsable, une nomenclature de fichiers, des photos datées et des accès maîtrisés.
- Préparer le périmètre. Sites, activités, périodes, sources d’émission et exclusions doivent être écrits.
- Classer les preuves. Factures, compteurs, relevés, volumes, photos, vidéos et justificatifs doivent être reliés à une période.
- Sécuriser les accès. Les partages de fichiers doivent protéger données industrielles, contrats et informations clients.
- Organiser la visite vidéo. Les zones sensibles, compteurs, équipements et flux doivent être identifiés avant l’appel.
- Tracer les corrections. Toute pièce remplacée ou mise à jour doit garder une version et une justification.
La vérification à distance ne remplace donc pas la discipline terrain. Elle oblige au contraire l'entreprise à rendre le terrain lisible à travers des preuves numériques.
💰 Financez diagnostic, comptage ou préparation de preuves si l’audit révèle des trous documentaires → Programme Tatwir
Les limites à expliquer au vérificateur
Toutes les preuves ne se valent pas. Une photo de compteur sans date est faible. Un export tableur sans source est fragile. Une facture annuelle non rattachée à une ligne de production doit être expliquée. Une vidéo en direct peut aider, mais elle ne corrige pas l'absence d'un périmètre clair. La PME doit donc distinguer preuve forte, preuve partielle et hypothèse.
Transformer une vérification GES à distance en preuve réutilisable
La preuve utile n'est pas le document le plus long. C'est le document que le client, le financeur ou le vérificateur peut relire six mois plus tard sans perdre le fil. Il indique le périmètre, la période, le responsable, la source de donnée, la méthode retenue, les limites et la date de mise à jour.
Pour une entreprise marocaine, le bon format est souvent une fiche courte par site, produit, projet ou client. Elle reprend les factures principales, les unités, les hypothèses, les pièces conservées, la prochaine date de revue et le niveau de confiance. Elle peut servir dans une réponse CBAM, un dossier Tatwir, une discussion bancaire, un audit ISO 14064 ou un questionnaire fournisseur européen.
Cette approche protège les équipes. La finance sait quel coût rattacher au projet. La production sait quelle donnée mesurer. Le commercial sait ce qu'il peut transmettre au client. La direction sait quelles limites assumer. Quand le carbone est traité comme une preuve de gestion, il devient un support de compétitivité.
Le point important est la version. Chaque chiffre envoyé à un client, une banque ou un auditeur doit garder la version transmise, la date, les hypothèses et les pièces utilisées. Cette discipline évite les réponses contradictoires entre deux interlocuteurs et facilite les corrections lorsque la donnée devient plus précise.
Une preuve réutilisable doit aussi rester proportionnée. Une PME n'a pas besoin de tout certifier dès le premier mois. Elle doit d'abord séparer ce qui est mesuré, estimé, calculé avec valeur par défaut, vérifié ou encore incomplet. Cette transparence vaut mieux qu'une promesse trop nette impossible à soutenir.
Les erreurs à éviter
La première erreur est de mélanger information officielle, hypothèse interne et annonce commerciale. Un client peut accepter une donnée encore imparfaite si elle est datée et expliquée. Il acceptera beaucoup moins une affirmation trop précise qui ne repose sur aucune pièce.
La deuxième erreur est de recopier un chiffre sans unité. Une tonne, un dirham, un kWh, un mètre cube ou une tonne de CO2e n'ont de valeur que si la période et le périmètre sont précisés. Les comparaisons entre sites, projets ou clients doivent donc être documentées avant d'être utilisées dans une négociation.
La troisième erreur est d'attendre le contrôle externe. Les données énergie, eau, matière, achats, production et export se reconstruisent mal dans l'urgence. Une revue mensuelle courte coûte moins cher qu'une correction avant audit, publication réglementaire ou rendez-vous bancaire.
La quatrième erreur est de traiter la conformité comme une contrainte séparée du modèle économique. Les sujets carbone touchent la marge, les délais, l'accès aux clients, les aides publiques et la banque. La direction doit donc arbitrer le niveau de preuve attendu au lieu de déléguer toute la décision à une seule fonction.
Ce qu’il faut faire en 30 jours
- Nommer un responsable. Le dossier ISO 14064-5 doit être porté par une personne capable de coordonner direction, finance, production, qualité et commerce.
- Choisir trois périmètres prioritaires. Commencer par les produits, sites, clients ou dépenses qui concentrent le risque, le coût ou le volume.
- Rassembler les preuves existantes. Factures, compteurs, volumes, contrats, fiches techniques, rapports d'audit et méthodes internes doivent être classés.
- Écrire les hypothèses. Chaque chiffre important doit avoir une source, une date, une unité, une limite et une règle de calcul.
- Tester le dossier. Envoyer une version pilote à un client, une banque, un auditeur ou un conseil pour identifier les trous avant l'urgence.
Cette séquence ne remplace pas une vérification externe lorsque celle-ci est nécessaire. Elle prépare le terrain et réduit le coût de correction lorsque le dossier doit être contrôlé.
Le résultat attendu après 30 jours n'est pas un rapport parfait. C'est une base de pilotage : trois priorités, des pièces retrouvables, une méthode écrite, des écarts connus et un calendrier de fiabilisation.
La famille ISO à relier dans le dossier
La vérification à distance ne s’utilise pas seule. Elle se relie aux autres textes qui structurent la quantification, la validation, la vérification et la compétence des acteurs. Le calendrier de publication montre pourquoi les dossiers 2026 doivent assembler plusieurs références plutôt qu’un seul document.
Le graphique rappelle que ISO 14064-5 est la brique récente d’un ensemble plus large. L’entreprise marocaine doit préparer le calcul, la preuve, la compétence du vérificateur et la méthode de revue à distance. Si une seule brique manque, l’audit devient plus lent.
🚀 Centralisez pièces, versions, photos et accès avant l’audit carbone à distance → Demander une démo
FAQ ▾ - Questions fréquentes sur ISO 14064-5
ISO 14064-5 rend-elle la visite sur site inutile ?
Non. Elle donne un cadre pour les activités à distance. Selon le risque, une visite physique ou des contrôles complémentaires peuvent rester nécessaires.
Une PME doit-elle acheter la norme pour agir ?
Elle peut déjà préparer les bonnes pratiques : périmètre, preuves datées, accès sécurisés, journal de version et responsables.
Quels documents préparer en premier ?
Factures énergie, relevés compteurs, volumes de production, plans de site, photos datées, méthode de calcul et registre des hypothèses.
Quel lien avec ISO 14064-3 ?
ISO 14064-3 traite la vérification et validation des déclarations GES. ISO 14064-5 précise les techniques utilisées à distance.
Sources officielles consultées
- ISO - ISO 14064-5:2026 - principes et lignes directrices de vérification GES à distance.
- ISO - ISO 14064-1:2018 - inventaires GES d’organisation.
- ISO - ISO 14064-3:2019 - vérification et validation des déclarations GES.
- ISO - ISO 14065:2020 - organismes de validation et vérification environnementale.
- IMANOR - normalisation et référentiels applicables au Maroc.